汽車智能座艙滲透加速,車載顯示屏行業充分受益,誰將獲利加速?
隨著汽車智能化浪潮的不斷推進,智能座艙作為人車交互的核心載體,正迎來滲透率的快速提升。在這一趨勢下,車載顯示屏作為智能座艙的關鍵硬件組成部分,市場需求持續旺盛,行業有望充分受益。在車載顯示屏這一賽道上,哪些企業將獲得加速發展的機遇?
一、智能座艙滲透加速,車載顯示屏需求旺盛
汽車產業正從傳統的交通工具向移動智能終端演變,智能座艙已成為消費者購車時的重要考量因素。根據頭豹研究院的數據,中國智能座艙市場規模預計將從2022年的約800億元增長至2027年的超過1500億元,年復合增長率超過13%。智能座艙的滲透率也在快速提升,預計到2025年,中國新車智能座艙滲透率將超過75%。
智能座艙的核心特征之一是多屏化、大屏化。傳統汽車通常只配備一塊中控屏,而智能座艙則往往包含全液晶儀表、中控屏、副駕娛樂屏、HUD抬頭顯示等多塊屏幕。屏幕尺寸也在不斷增大,從過去的7-8英寸逐漸升級到12英寸以上,甚至出現三聯屏、貫穿屏等設計。這些趨勢直接拉動了車載顯示屏的需求。
二、車載顯示屏行業充分受益,市場規模持續擴大
車載顯示屏作為智能座艙的重要人機交互界面,其市場規模隨著智能座艙的滲透而水漲船高。頭豹研究院預計,2025年中國車載顯示屏市場規模將達到約500億元,2022-2025年復合增長率約為15%。
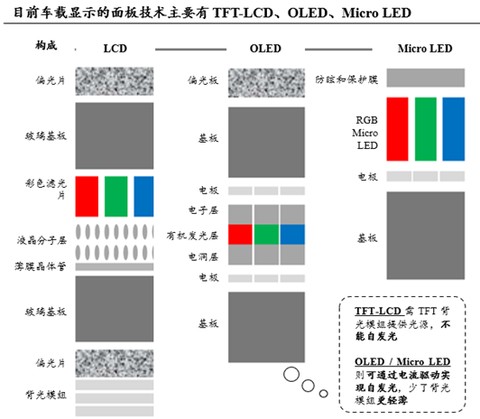
從技術路線來看,車載顯示屏正從傳統的LCD向OLED、Mini LED等新型顯示技術演進。OLED具有柔性、輕薄、高對比度等優勢,適合用于異形屏和曲面屏;Mini LED則在高亮度、高可靠性方面表現優異,適用于對耐用性要求高的車載環境。這些新技術的應用,不僅提升了顯示效果,也提高了單車價值量。
車載顯示屏的供應鏈也在發生變化。過去,車載顯示屏市場主要由日韓企業主導,如JDI、LG Display、夏普等。但隨著國內面板廠商的崛起,京東方、深天馬、TCL華星等企業紛紛加大車載顯示布局,市場份額不斷提升。
三、誰將獲利加速?產業鏈上下游企業迎來機遇
在車載顯示屏行業充分受益的背景下,產業鏈上下游的企業均有望獲得加速發展。具體來看,以下幾類企業值得關注:
- 面板廠商:京東方、深天馬、TCL華星等國內面板龍頭在車載顯示領域均有深度布局。京東方已為多家車企提供車載顯示屏,深天馬在車載顯示市場占有率全球領先,TCL華星則積極拓展車載業務。這些企業憑借技術、產能和客戶優勢,有望在智能座艙滲透加速中獲益。
- 顯示模組及觸控廠商:如長信科技、合力泰等,這些企業為面板廠商提供模組組裝和觸控解決方案,受益于車載顯示屏需求的增長。
- 材料及設備廠商:如OLED材料供應商、Mini LED芯片廠商、顯示驅動IC廠商等,也將隨著新型顯示技術的應用而受益。例如,三安光電在Mini LED芯片領域具有領先優勢,中穎電子在顯示驅動芯片方面有所布局。
- Tier 1供應商:如德賽西威、華陽集團等,這些企業為車企提供智能座艙整體解決方案,車載顯示屏是其重要組成部分。隨著智能座艙滲透率的提升,這些企業的訂單和收入有望持續增長。
四、挑戰與風險并存,企業需加強核心競爭力
盡管車載顯示屏行業前景廣闊,但也面臨一些挑戰。車載顯示屏對可靠性、安全性要求極高,企業需要具備強大的技術實力和質量管理能力。行業競爭日益激烈,價格壓力較大,企業需要通過技術創新和規模化生產來降低成本。供應鏈波動、原材料價格上漲等因素也可能影響企業盈利。
因此,要想在車載顯示屏行業中獲利加速,企業需要加強核心競爭力,包括技術研發、客戶拓展、產能布局等方面。與車企、Tier 1供應商建立緊密合作關系,也是取得成功的關鍵。
五、結論
汽車智能座艙滲透加速,為車載顯示屏行業帶來了廣闊的發展空間。面板廠商、顯示模組廠商、材料及設備廠商、Tier 1供應商等產業鏈上下游企業均有望受益。行業競爭激烈,企業需不斷提升技術實力和成本控制能力,才能抓住機遇,實現加速發展。隨著智能座艙向更高階的智能化演進,車載顯示屏行業將迎來更多創新和變革,值得持續關注。
如若轉載,請注明出處:http://m.handlink.com.cn/product/60.html
更新時間:2026-10-13 15:13:31